Le marché comme terrain d’analyse : 27 rencontres à filtrer
 Alexey Andrianov 15 min 317 nov. 2026
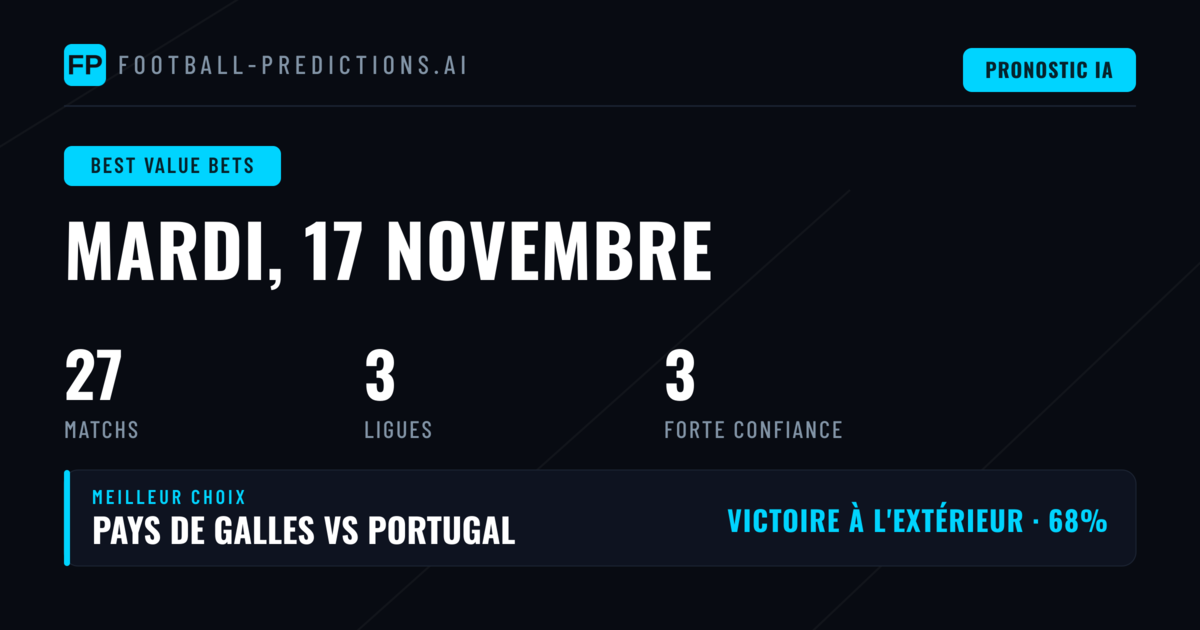
Les bookmakers ont proposé un programme très dense pour le 17 novembre 2026, avec 27 rencontres réparties entre les tournois internationaux, les Nations de l’Union européenne, la Liga de Ascenso et plusieurs rencontres amicales. Une telle abundance ne signifie pas automatiquement une abondance de opportunités. Au contraire, multiplier les événements augmente le risque d’accumuler des paris qui semblent abordables sans être réellement correctement évalués. L’analyse qui suit adopte donc une règle simple: ne retenir que les sélections dont la probabilité estimée peut être comparée à une cote communiquée, puis privilégier les marchés où l’écart entre la perception du marché et l’estimation du modèle constitue la meilleure garantie mathématique.
Le jeu de données disponible ne fournit niIyève joueur, ni absences, ni historique de confrontations directes, ni statistiques de Formea, niclassement offensif ou défensif. Il serait donc méthodologiquement incorrect d’inventer des tendances št spor t tactiques. L’analyse repose exclusivement sur les cotes publiées, les probabilités du modèle, les scores de valeur et les sens de sélection sur les marchés de total de buts. Cette transparence est particulièrement importante dans les rencontres amicales: leur préparation peut rendre les scénarios de score plus instables, mais aucune hypothèse supplémentaire ne doit être ajoutée aux données pour donner artificiellement du poids à une sélection.
Le point de départ est le retour espéré. Lorsqu’une cote de 2,07 accompagne une probabilité estimée à 58 %, le produit théorique atteint 1,2006 pour une unité miseée. Autrement dit, le prix retourne environ 20,1 % si l’estimation de probabilité est correcte. Cette rentabilité potentielle ne garantit pas le résultat, mais elle montre que le seuil de rentabilité du marché se situe autour de 48,3 %. Le pari n’a de valeur que si cette probabilité estimée dépasse effectivement ce seuil. Cette discipline permet de distinguer un choix simplement probable d’un choix dont le prix compense correctement le risque.
Le tableau de synthèse indique cinq paris de valeur, aucun pari sûr au sens du filtre officiel de 65 % de confiance et aucune sélection classée parmi les fortes cotes d’au moins 2,50. Cette absence de valeur « sûre » ne signifie pas qu’aucun match n’est exploitable. Elle signifie plutôt qu’aucune option ne combine simultanément un niveau de confiance maximal, une cote tabs disponible et une protection suffisante contre l’incertitude.
Une lecture des probabilités
Une probabilité de 65 % signifie que le modèle attribue à l’événement un avantage net, pas que le pari « gagne » dans 65 % des cas. Les eighty bookmakers utilisent eux aussi des probabilités implicites, mais celles-ci sont souvent arrondies. Pour un résultat à 1,05, la probabilité implicite brute atteint environ 95,2 %. Une sélection à 65 % sur un marché de total peut donc sembler conservatrice, mais elle ne peut être qualifiée de sûre que si le prix de ce total est connu etacceptable. Or le prix correspondant n’est pas communiqué dans les données pour les totaux de buts. Dans ce cas, il est préférable de présenter l’estimation comme une lecture directionnelle et non comme une valeur entièrement vérifiable.
Cette nuance explique également l’absence de sélection dans la catégorie officielle des fortes cotes. Plusieurs cotes de résultat dépassent 2,50 — par exemple 6,25 pour Qatar contre Corée du Sud, 6 pour le pays de Galles contre le Portugal ou 8,25 pour les Émirats arabes unis contre la Syrie — mais aucune probabilité liée à une sélection de valeur à forte cote n’est fournie. Une grosse cote augmente le paiement potentiel, mais elle ne remplace jamais une estimation de probabilité. Parier simplement sur le résultat le plus improbable ne constitue pas une méthode de value betting.
Les trois paris au meilleur score de valeur
Le classement par score de valeur relies la confiance du modèle au prix du marché. Trois rencontres de la catégorie UEFA Nations League ressortent avec des scores superior aux autres options chiffrées: 120 pour l’Arabie saoudite à 2,07, 113 pour le Danemark à 2,02 et 109 pour la Pologne à 1,91. Ces trois paris sont particulièrement importants parce que leurs cotes relatives et leurs probabilités estimées suggest un équilibre entre prix offered et niveau de conviction.
Arabie saoudite contre Ouzbékistan: la valeur la mieux équilibrée
Le choix le mieux classé concerne la victoire à domicile de l’Arabie saoudite, proposée à 2,07 pour une confiance de 58 %. La probabilité implicite brute associée à cette cote est d’environ 48,3 %, ce qui laisse un potentiel théorique de 20,1 % si l’estimation de 58 % est valide. Le prix ne présente pas un équilibre deAuthorize classique entre favori et outsider: il s’agit plutôt d’un marché de résultat à deuxбомways relatif, où une_squareds confiance modérée peut encore produire un bon rendement.
La qualité de cette sélection vient de son équilibre. Il ne s’agit ni d’un pari à très faible cote, où la hausse de gain compense difficilement l’incertitude, ni d’une issue extremeals dont le modèle ne fournit qu’une confiance modérée. Avec 58 %, lnotamment relation entre probabilité et prix demeure favorable, tandis que le risque reste suffisamment élevé pour que la cote 2,07 ait du sens dans une stratégie de valeur. La comparaison avec le marché de totalantas est impossible en l’absence de prix, mais le marché de résultat offre ici une référence chiffrée complète.
Pour ce type de rencontre, il convient de conserver une unité de mise relativement standard. La rentabilité espérée estteries attractive, mais 58 % reste une estimation et non une garantie. Une augmentation trop importante de la mise transformerait une bonne valeur en exposition disproportionnée. Le bon usage consiste à traiter cette sélection comme le premier élément d’un portefeuille mesuré, éventuellement combiné avec deux ou trois autres, plutôt que comme un pari isolé de grande taille.
Danemark contre Norvège: un prix presque idéal
La victoire du Danemark à 2,02 est estimée à 56 %, ce qui produit un score de valeur de 113. La probabilité de rentabilité se situe à 56 %, tandis que la probabilité implicite brute du prix est proche de 49,5 %. L’écart est donc réel, autour de 6,5 points de probabilité. Cette différence peut sembler modeste, mais elle est structurante: elle permet au parieur de recevoir plus du double de sa mise dans plus d’une rencontre sur deux, selon le modèle.
Ce marché se distingue du précédent par une confiance légèrement inférieure et une cote presque identique. Il offre donc un profil de risque presque identique, avec un potentiel de retour légèrement inférieur mais une probabilité de succès elle aussi un peu plus faible. Cette proximité entre les deux sélections est utile pour construire un pari combiné: même si les rencontres sont distinctes et peuvent afficher une corrélation sectorielle, aucune ne domine l’autre au point de rendre la combinaison disproportionnée.
Il serait toutefois imprudent de présenter le Danemark comme un favori absolu au sens du prix. À 2,02, le marché montre un équilibre entre les deux issues principales. L’intérêt du pari reside précisément dans cet équilibre: le modèle ne dépend pas d’une lecture extreme du marché, mais d’une probabilité légèrement supérieure à celle nécessaire pour dépasser le seuil de rentabilité. La cote est assez haute pour préserver un gain unitaire intéressant, tandis que la confiance conserve une marge de sécurité relative par rapport aux sélections affichant 50 % ou 52 %.
Pologne contre Suède: une valeur plus struktururée
La Pologne à 1,91 complète le trio de tête avec une confiance de 57 % et un score de valeur de 109. La probabilité implicite brute atteint environ 52,4 %, contre 57 % pour l’estimation du modèle. Le potentiel théorique de rentabilité ressort à 8,9 %. Il s’agit donc de la valeur la plus prudente du trio, avec le meilleur équilibre entre la cote proposée et la probabilité retenue.
La cote 1,91 donne au parieur un prix inférieur à celui du Danemark et de l’Arabie saoudite, mais la probabilité estimée est légèrement supérieure à celle du Danemark. Cette configuration permet de jouer un marché plus structuré sans perdre complètement la dimension du value betting. Si les trois sélections sont utilisées dans une combinaison, la Pologne peut servir de jambe la plus stable, tandis que les deux autres augmentent le coefficient global.
Le principal risque est de confondre une confiance de 57 % avec une probabilité alleatoire de résultat. Rien dans les données ne permet de confirmer davantage la solidité de la Pologne par le jeu, la composition ou l’historique. La sélection doit donc être justifiée par le seul prix et la probabilité communiqués: 57 % contre une exigence d’environ 52,4 %. Le rendement potentiel plus faible que sur l’Arabie saoudite est le prix de cette Prudence. Le modèle ne réclame pas une conviction absolue; il demande simplement que le prix fasse mieux que la moyenne.
Une valeur prudente, mais aucun pari réellement sûr
La section officielle des paris sûrs est vide. Le filtre ne relève donc aucune sélection atteignant le seuil de 65 % dans la catégorie définie, même si certaines analyses directionnelles affichent 70 % sur un marché dont la cote n’est pas fournie. Cette nuance doit être gardée au centre de la stratégie: une probabilité élevée sur un marché dont le prix est absent ne permet pas de conclure à une valeur sûre.
Pour qu’un pari soit considéré comme immédiatement prudent, il faudrait pouvoir comparer la probabilité à une cote disponible. Avec une probabilité de 70 %, la cote de rentabilité minimale se placerait autour de 1,43. Une offre comprise entre 1,43 et 1,49 offrirait un léger avantage théorique; au-delà de 1,49, lQUFF,bbrobust。 Or cette information de prix n’est pas donnée pour le total entre l’Uruguay et la République dominicaine. Il serait donc artificiel d’inventer une cote ou de présenter la sélection comme une recommandé à prix fort.
La prudence peut néanmoins se construire par la structure. Les trois marchés de résultat les mieux classés sont compris entre 1,91 et 2,07, ce qui permet de limiter la variance d’un ticket et de préserver uneEspérance de gain positive. Les recommandations de total de buts, davantage dépendantes du scénario, peuvent être conservées en parallèle, mais pas utilisées comme si leur prix et leur niveau d’erreur étaient vérifiés.
Une autre règle de prudence consiste à ne pas empiler les paris provenant du même créneau horaire. Plusieurs rencontres des Nations de l’Union européenne sont programmées le même jour et à la même heure, ce qui augmente le risque de voir plusieurs scénarios seauenre incorrects simultanément. Même lorsque lesphyptniques sont indépendants sur le papier, la corrélation de marché peut augmenter pendant les périodes de forte activité. Une petite exposition à chaque sélection est préférable à un ticket unique trop chargé.
Les fortes cotes existent, sans sélection validée
Aucune valeur n’est classée dans la catégorie des cotes d’au moins 2,50. Cette absence doit être interprétée avec discipline. Elle ne signifie pas que les forte cote sont dépourvues d’intérêt; elle signifie qu’aucune des cotes élevées documentées n’est accompagnée d’une probabilité qui Permet d’établir un avantage mathématique par rapport au marché.
Le pays de Galles contre le Portugal en est un exemple. Le Portugal est proposé à 1,28, le nul à 5 et le pays de Galles à 6. Le marché indique une forte hiérarchie, mais la seule sélection explicitement associée à cette rencontre est celle de plus de 2,5 buts, à 61 %, sans prix correspondant pour le total. Le pays de Galles à 6 pourrait offrir un paiement important, mais aucune confiance de 58 %, 60 % ou davantage ne lui est attribuée. Il serait donc imprudent de qualifier cette cote de valeur simplement parce qu’elle paraît élevée.
Qatar contre Corée du Sud présente le même problème avec des cotes de 6,25, 4 et 1,31. La\Core mise de référence est un total supérieur à 2,5 buts à 50 %, sans indication de prix. Les Émirats arabes unis contre la Syrie vont dans la même direction avec 8,25 pour une victoire extérieure, mais le total supérieur à 2,5 est également estimé à 50 %. Une probabilité de 50 % à une cote de 8,25 serait mathématiquement spectaculaire, mais elle n’est pas fournie. On ne peut pas convertir une probabilité de marché implicite en conviction de modèle.
Les cotes élevées gardent néanmoins un rôle utile dans la gestion du risque. Elles peuvent être repérées pour surveiller les variations de prix. Si une cote de 6 augmente alors que les autres cotes restent stables, le marché déplace peut-être sa perception vers cette issue. Pour exploiter ce mouvement, il faudrait la comparer à une probabilité indépendante ou observer une nouvelle référence. En l’état, aucune données ne confirme un mouvement de prix, et aucune forte cote ne franchit les critères de valeur communiqués.
Une combinée à trois legs: rendement potentiel contre forte incertitude
La combinaison la plus cohérente avec les scores de valeur disponibles réunit les trois sélections de résultat déjà identifiées: l’Arabie saoudite à 2,07, le Danemark à 2,02 et la Pologne à 1,91. Leur produit forme une cote cumulée théorique de 7,99. Il s’agit d’un rendement nettement supérieur à celui d’une mise isolée, mais il faut accepter une probabilité de réussite beaucoup plus faible.
Une multiplication simple des probabilités donne 58 % × 56 % × 57 %, soit environ 18,5 %. Ce calcul est uniquement heuristique: il suppose que les événements peuvent être traités comme indépendants et ne tient pas compte de la corrélation possible entre les résultats, les horaires ou le contexte du marché. À titre de repère, une probabilité combinée de 18,5 % correspond à une cote juste d’environ 5,40. La cote cumulée de 7,99 paraît donc généreuse sur le papier. Dans la pratique, il faut rester prudent: une telle divergence peut refléter des marges de sécurité du modèle ou des corrélations non quantifiées.
Le produit des valeurs attendues est lui aussi intéressant. En multipliant 58 % par 2,07, 56 % par 2,02 et 57 % par 1,91, on obtient des rendements individuels de 1,2006, 1,1312 et 1,0887. Leur produit est proche de 1,48 avant toute correction. Cette estimation indique un potentiel mathématique attrayant, mais elle ne justifie pas une mise agressive. Les erreurs de probabilité se cumulent, et une seule sélection mal évaluée réduit fortement l’espérance finale.
La gestion recommandée est donc celle d’un ticket secondaire. La mise devrait rester inférieure à celle qui serait affected à la sélection la plus fiable, avec un plafond défini avant le coup. L’objectif n’est pas detransformer le portefeuille en une mise unique à forte variance, mais de combiner trois bords analytiques distincts tout en conservant une exposition contrôlée. Ajouter un quatrième pari réduirait la probabilité globale sans compensation claire, puisque les autres disponibles sont moins bien calibrées en matière de score.
Une alternative plus prudente consiste à jouer l’Arabie saoudite et le Danemark en Smaller combinée de deux legs, avec une cote cumulée de 4,18. La probabilité simple serait de 32,5 %, et la mise pourrait être réduite en conséquence. Cette approche conserve le doublement du prix de départ tout en supprimant une jambe de la combinaison à trois éléments. Elle demeure plus exposée qu’une mise individuelle, mais elle reste plus facile à suivre qu’un pari séparé sur chaque résultat.
Autres opportunités: des lectures directionnelles à surveiller
Plusieurs marchéssecondarykohta peuvent compléter l’analyse, mais ils doivent être separated des valeurs formellement les mieux classées. Les données ne communiquant pas les prix des totaux de buts, les recommandations qui suivent sont des estimations de confiance directionnelles. Elles indiquent le scénario central du modèle, sans permettre le calcul complet d’une espérance de gain.
Uruguay–République dominicaine: la projection offensive la plus forte
Le total supérieur à 2,5 buts entre l’Uruguay et la République dominicaine affiche la confiance la plus élevée du dossier, avec 70 %. Les cotes de résultat de 1,06, 8,5 et 20 confirment que le marché considère l’Uruguay comme une avance très forte. Sans le prix du total, on ne peut toutefois pas affirmer que 70 % constitue une valeur complète: un total à 1,65 serait moins intéressant qu’un total à 1,45, par exemple.
Ce scénario est néanmoins le plus solide du point de vue directionnel. Il combine la plus forte probabilité disponible avec une asymétrie de marché claire sur le vainqueur. Pour vérifier l’intérêt avant engagement, il faudrait obtenir la cote du total et vérifier qu’elle reste supérieure à la valeur d’équilibre d’environ 1,43. Sans cette information, le choix doit rester conditionnel et de faible priorité.
Argentine–Costa Rica: 65 % et une sélection à surveiller
Le match entre l’Argentine et le Costa Rica présente également une projection offensive superior à 2,5 buts, estimée à 65 %. La cote de 1,05 attrib
Value betting explained — find odds where bookmakers undervalue outcomes. Implied probability and strategy guide.
Lire le Guide Complet